
امیر ممالک کی سرمایہ دارانہ معیشت میں سرکاری سبسڈی ترقی کا ذریعہ، پاکستان میں غریبوں کو کاروبار کے لیے سستے قرض دینے کی تجویز
پاکستان میں معاشی ترقی، غربت کے خاتمے اور چھوٹے کاروباروں کے فروغ کے لیے سرکاری سبسڈی اور سستے قرضوں کی اہمیت پر ایک نئی بحث سامنے آئی ہے معروف بینکار اور ترقیاتی امور کے ماہر ظفر مسعود نے اپنے تجزیے میں مؤقف اختیار کیا ہے کہ پاکستان کو غریب اور کم آمدنی والے خاندانوں کو صرف مالی امداد دینے کے بجائے انہیں کاروبار شروع کرنے اور مستقل آمدنی حاصل کرنے کے مواقع بھی فراہم کرنے چاہئیں
ان کے مطابق دنیا کی بڑی سرمایہ دارانہ معیشتیں بھی اپنے اہم صنعتی اور کاروباری شعبوں کو آگے بڑھانے کے لیے سرکاری مالی معاونت، کم شرح سود پر قرضوں اور نقصان کے خطرات میں شراکت داری کا طریقہ اختیار کرتی ہیں اس کے برعکس پاکستان میں بینکوں سے توقع کی جاتی ہے کہ وہ زراعت، چھوٹی صنعتوں اور دیگر ترجیحی شعبوں کو قرض فراہم کریں، لیکن ان قرضوں کے خطرات اور مالی اخراجات میں حکومت مناسب حصہ نہیں ڈالتی
ظفر مسعود نے امریکی کمپنی ٹیسلا کی مثال دیتے ہوئے بتایا کہ کمپنی نے 2010 میں امریکی وفاقی حکومت کے ایک پروگرام کے تحت 465 ملین ڈالر قرض حاصل کیا تھا یہ پروگرام ماحول دوست گاڑیاں بنانے والی کمپنیوں کے لیے تھا۔ ٹیسلا نے یہ قرض مقررہ مدت سے 9 سال پہلے سود سمیت واپس کر دیا، جبکہ کمپنی کو گاڑیوں کے اخراج سے متعلق سرکاری ضوابط کے تحت حاصل ہونے والے کریڈٹس سے بھی مالی فائدہ پہنچا
ان کے مطابق ٹیسلا کی ترقی میں نجی سرمایہ کاری کے ساتھ سرکاری مالی معاونت نے بھی اہم کردار ادا کیا اس مثال سے ظاہر ہوتا ہے کہ سرمایہ دارانہ نظام میں حکومت کاروباری اداروں کے ابتدائی خطرات کم کرکے نئی صنعتوں اور ٹیکنالوجی کے فروغ میں مدد دیتی ہے
مضمون میں مختلف ترقی یافتہ ممالک کی مثالیں پیش کرتے ہوئے بتایا گیا ہے کہ امریکا میں نئے کسانوں کو زمین خریدنے کے لیے 2 فیصد سے کم شرح سود پر قرضے دیے جاتے ہیں، جبکہ چھوٹے کاروباری اخراجات کے لیے قرضوں کی شرح سود بھی محدود رکھی جاتی ہے
کینیڈا میں کسانوں کو فصل کی پیداوار اور کاروباری ضروریات کے لیے دی جانے والی مالی سہولت میں پہلے 250,000 کینیڈین ڈالر تک کے قرضوں پر سود حکومت ادا کرتی ہے
فرانس میں پہلی مرتبہ گھر خریدنے والے شہریوں کو بلا سود قرضے فراہم کیے جاتے ہیں اور اس سلسلے میں بینکوں کو ٹیکس کریڈٹ کے ذریعے مالی سہولت دی جاتی ہے
برطانیہ میں نئے کاروبار شروع کرنے والوں کو مقررہ 6 فیصد شرح سود پر بغیر ضمانت قرضے فراہم کیے جاتے ہیں، جبکہ انہیں کاروباری تربیت اور رہنمائی بھی دی جاتی ہے
جرمنی میں سرکاری ترقیاتی بینک کے ایف ڈبلیو نئے کاروباری افراد کو سستے قرضے فراہم کرنے کے ساتھ قرضوں کے ممکنہ نقصان کا 80 فیصد تک حصہ برداشت کرتا ہے، تاکہ نجی بینک چھوٹے کاروباروں کو قرض دینے سے گریز نہ کریں
ظفر مسعود کے مطابق ان تمام ممالک میں حکومت ابتدائی مالی خطرہ اپنے ذمے لیتی ہے، جبکہ قرض حاصل کرنے والے افراد اور کاروباری اداروں سے بہتر کارکردگی اور نتائج کی توقع کی جاتی ہے
مضمون میں پاکستان کے مالی وسائل کی تقسیم پر بھی سوال اٹھایا گیا ہے وفاقی بجٹ میں بے نظیر انکم سپورٹ پروگرام کے لیے 838 ارب روپے مختص کیے گئے ہیں، جبکہ بجلی کے شعبے کے لیے بھی تقریباً اتنی ہی رقم رکھی گئی ہے۔ صوبائی حکومتیں بھی گندم، کھاد اور گھریلو ریلیف پر بھاری اخراجات کرتی ہیں
ظفر مسعود کے مطابق بے نظیر انکم سپورٹ پروگرام پاکستان کے اہم سماجی تحفظ کے منصوبوں میں شامل ہے، جس کے ذریعے تقریباً 10 ملین خاندانوں کو قومی رجسٹری اور ڈیجیٹل ادائیگیوں کے ذریعے مالی مدد فراہم کی جاتی ہے تاہم ان کا کہنا ہے کہ ماہانہ یا سہ ماہی مالی امداد غریب خاندانوں کو فوری سہارا تو دیتی ہے، لیکن انہیں غربت سے مستقل طور پر باہر نکالنے کے لیے کاروبار اور روزگار کے مواقع بھی فراہم کرنا ضروری ہیں
انہوں نے تجویز دی ہے کہ بے نظیر انکم سپورٹ پروگرام کے موجودہ بجٹ کا 10 فیصد حصہ چھوٹے کاروبار شروع کرنے کے لیے مختص کیا جائے ان کے مطابق اس مقصد کے لیے تقریباً 400 ارب روپے کے قرضوں کی گنجائش پیدا ہو سکتی ہے، جس سے 10 لاکھ سے زیادہ چھوٹے کاروبار قائم کرنے میں مدد مل سکتی ہے
تجویز کے مطابق ایسے بزرگ افراد، معذور شہریوں اور ان خاندانوں کی مالی امداد برقرار رکھی جائے جن میں کوئی کمانے والا فرد موجود نہیں ہے
اس کے برعکس ایسے خاندانوں کو، جن میں کام کرنے کی صلاحیت رکھنے والے افراد موجود ہیں، کاروبار شروع کرنے کے لیے خصوصی قرضے فراہم کیے جائیں اس پروگرام میں بے نظیر انکم سپورٹ پروگرام سے مستفید ہونے والی خواتین کو خصوصی ترجیح دینے کی تجویز دی گئی ہے
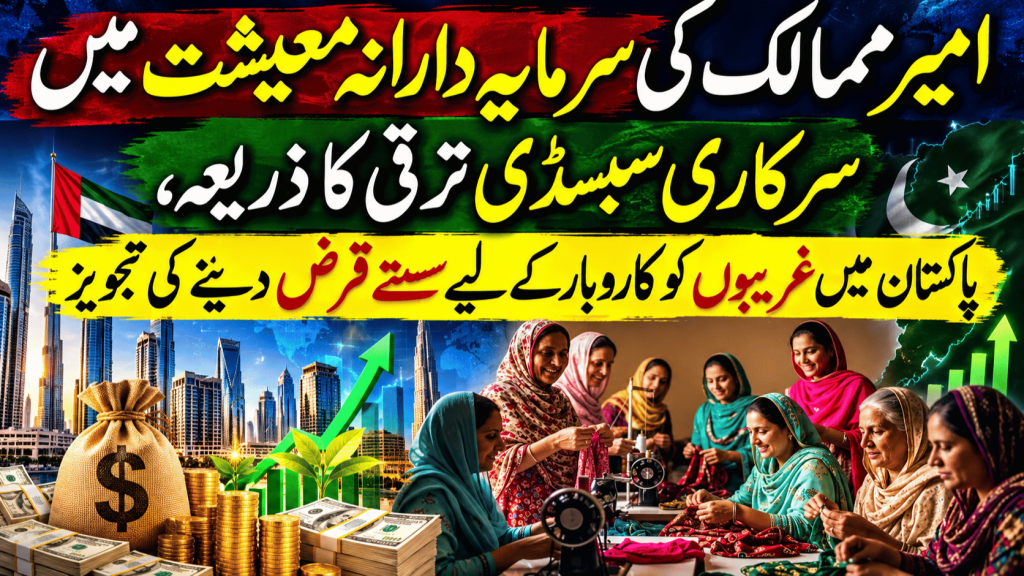
ان قرضوں کے ذریعے خواتین اور نوجوانوں کو مویشی پالنے، باغبانی، گھریلو صنعتوں، سلائی کڑھائی، شمسی توانائی سے متعلق کام اور ڈیجیٹل شعبے میں کاروبار شروع کرنے کے مواقع فراہم کیے جا سکتے ہیں
تجویز کے مطابق پہلے قرض پر کوئی سود وصول نہ کیا جائے، جبکہ دوبارہ قرض حاصل کرنے کی صورت میں شرح سود زیادہ سے زیادہ 5 فیصد رکھی جائے۔ عام بینکوں اور قرضوں کی اصل لاگت کے درمیان فرق حکومت ادا کرے
اس پروگرام میں صرف قرض فراہم کرنا کافی نہیں ہوگا بلکہ مستفید ہونے والے افراد کو کاروباری تربیت، تجربہ کار افراد کی رہنمائی اور مسلسل معاونت بھی فراہم کی جائے بینکوں کو بھی مالی معاونت اسی صورت میں ملنی چاہیے جب قرض لینے والے افراد کے کاروبار اور نتائج کی تصدیق ہو جائے
ظفر مسعود نے اس بات پر زور دیا ہے کہ کسی خاندان کی مالی امداد اس وقت تک ختم نہ کی جائے جب تک اس کا کاروبار مستحکم نہ ہو جائے اور وہ مستقل آمدنی حاصل کرنے کے قابل نہ بن جائے اس کے بعد بتدریج مالی امداد کم کی جا سکتی ہے تاکہ خاندان اپنی ضروریات خود پوری کرنے کے قابل ہو سکے
ان کے مطابق اس منصوبے کی آزادانہ جانچ 3 سال بعد کی جانی چاہیے اور اسے مزید وسعت صرف اسی صورت میں دی جائے جب اس کے نتائج مثبت ہوں
انہوں نے اس اعتراض کا بھی جواب دیا کہ صرف قرض دینے سے غربت ختم نہیں ہوتی ان کے مطابق عالمی تجربات ظاہر کرتے ہیں کہ قرض کے ساتھ تربیت، کاروباری رہنمائی اور ابتدائی عرصے میں مسلسل مدد فراہم کرنا ضروری ہے
ان کا بنیادی مؤقف ہے کہ سبسڈی بذات خود بری چیز نہیں بلکہ اس کا غلط استعمال مسئلہ ہے اگر سرکاری مالی معاونت مستقل نااہلی کو سہارا دینے کے بجائے نئے کاروبار اور روزگار پیدا کرنے کے لیے استعمال ہو تو یہ ملک کی معاشی ترقی کا ذریعہ بن سکتی ہے
پاکستان میں غربت کے خاتمے کے لیے یہ تجویز ایک اہم معاشی بحث کو جنم دیتی ہے کہ کیا حکومت صرف مالی امداد فراہم کرکے اپنی ذمہ داری پوری کر سکتی ہے یا اسے غریب خاندانوں کو کاروباری مواقع، تربیت اور سستے قرضے دے کر خود کفیل بنانے کی بھی کوشش کرنی چاہیے اس منصوبے کی کامیابی کا انحصار شفافیت، درست مستحقین کے انتخاب، قرضوں کی واپسی اور سیاسی مداخلت سے پاک نظام پر ہوگا